
 小编
沙特公用事业级光伏的投标尺度正在被重新定义。2026年11月13日,沙特电力采购公司(SPPC)向全球开发商发出资格申请(RFQ)文件,第八轮国家可再生能源计划(NREP)招标正式启动,本轮合计容量3200兆瓦——其中光伏与风电几乎平分秋色。
光伏首破1GW单标段
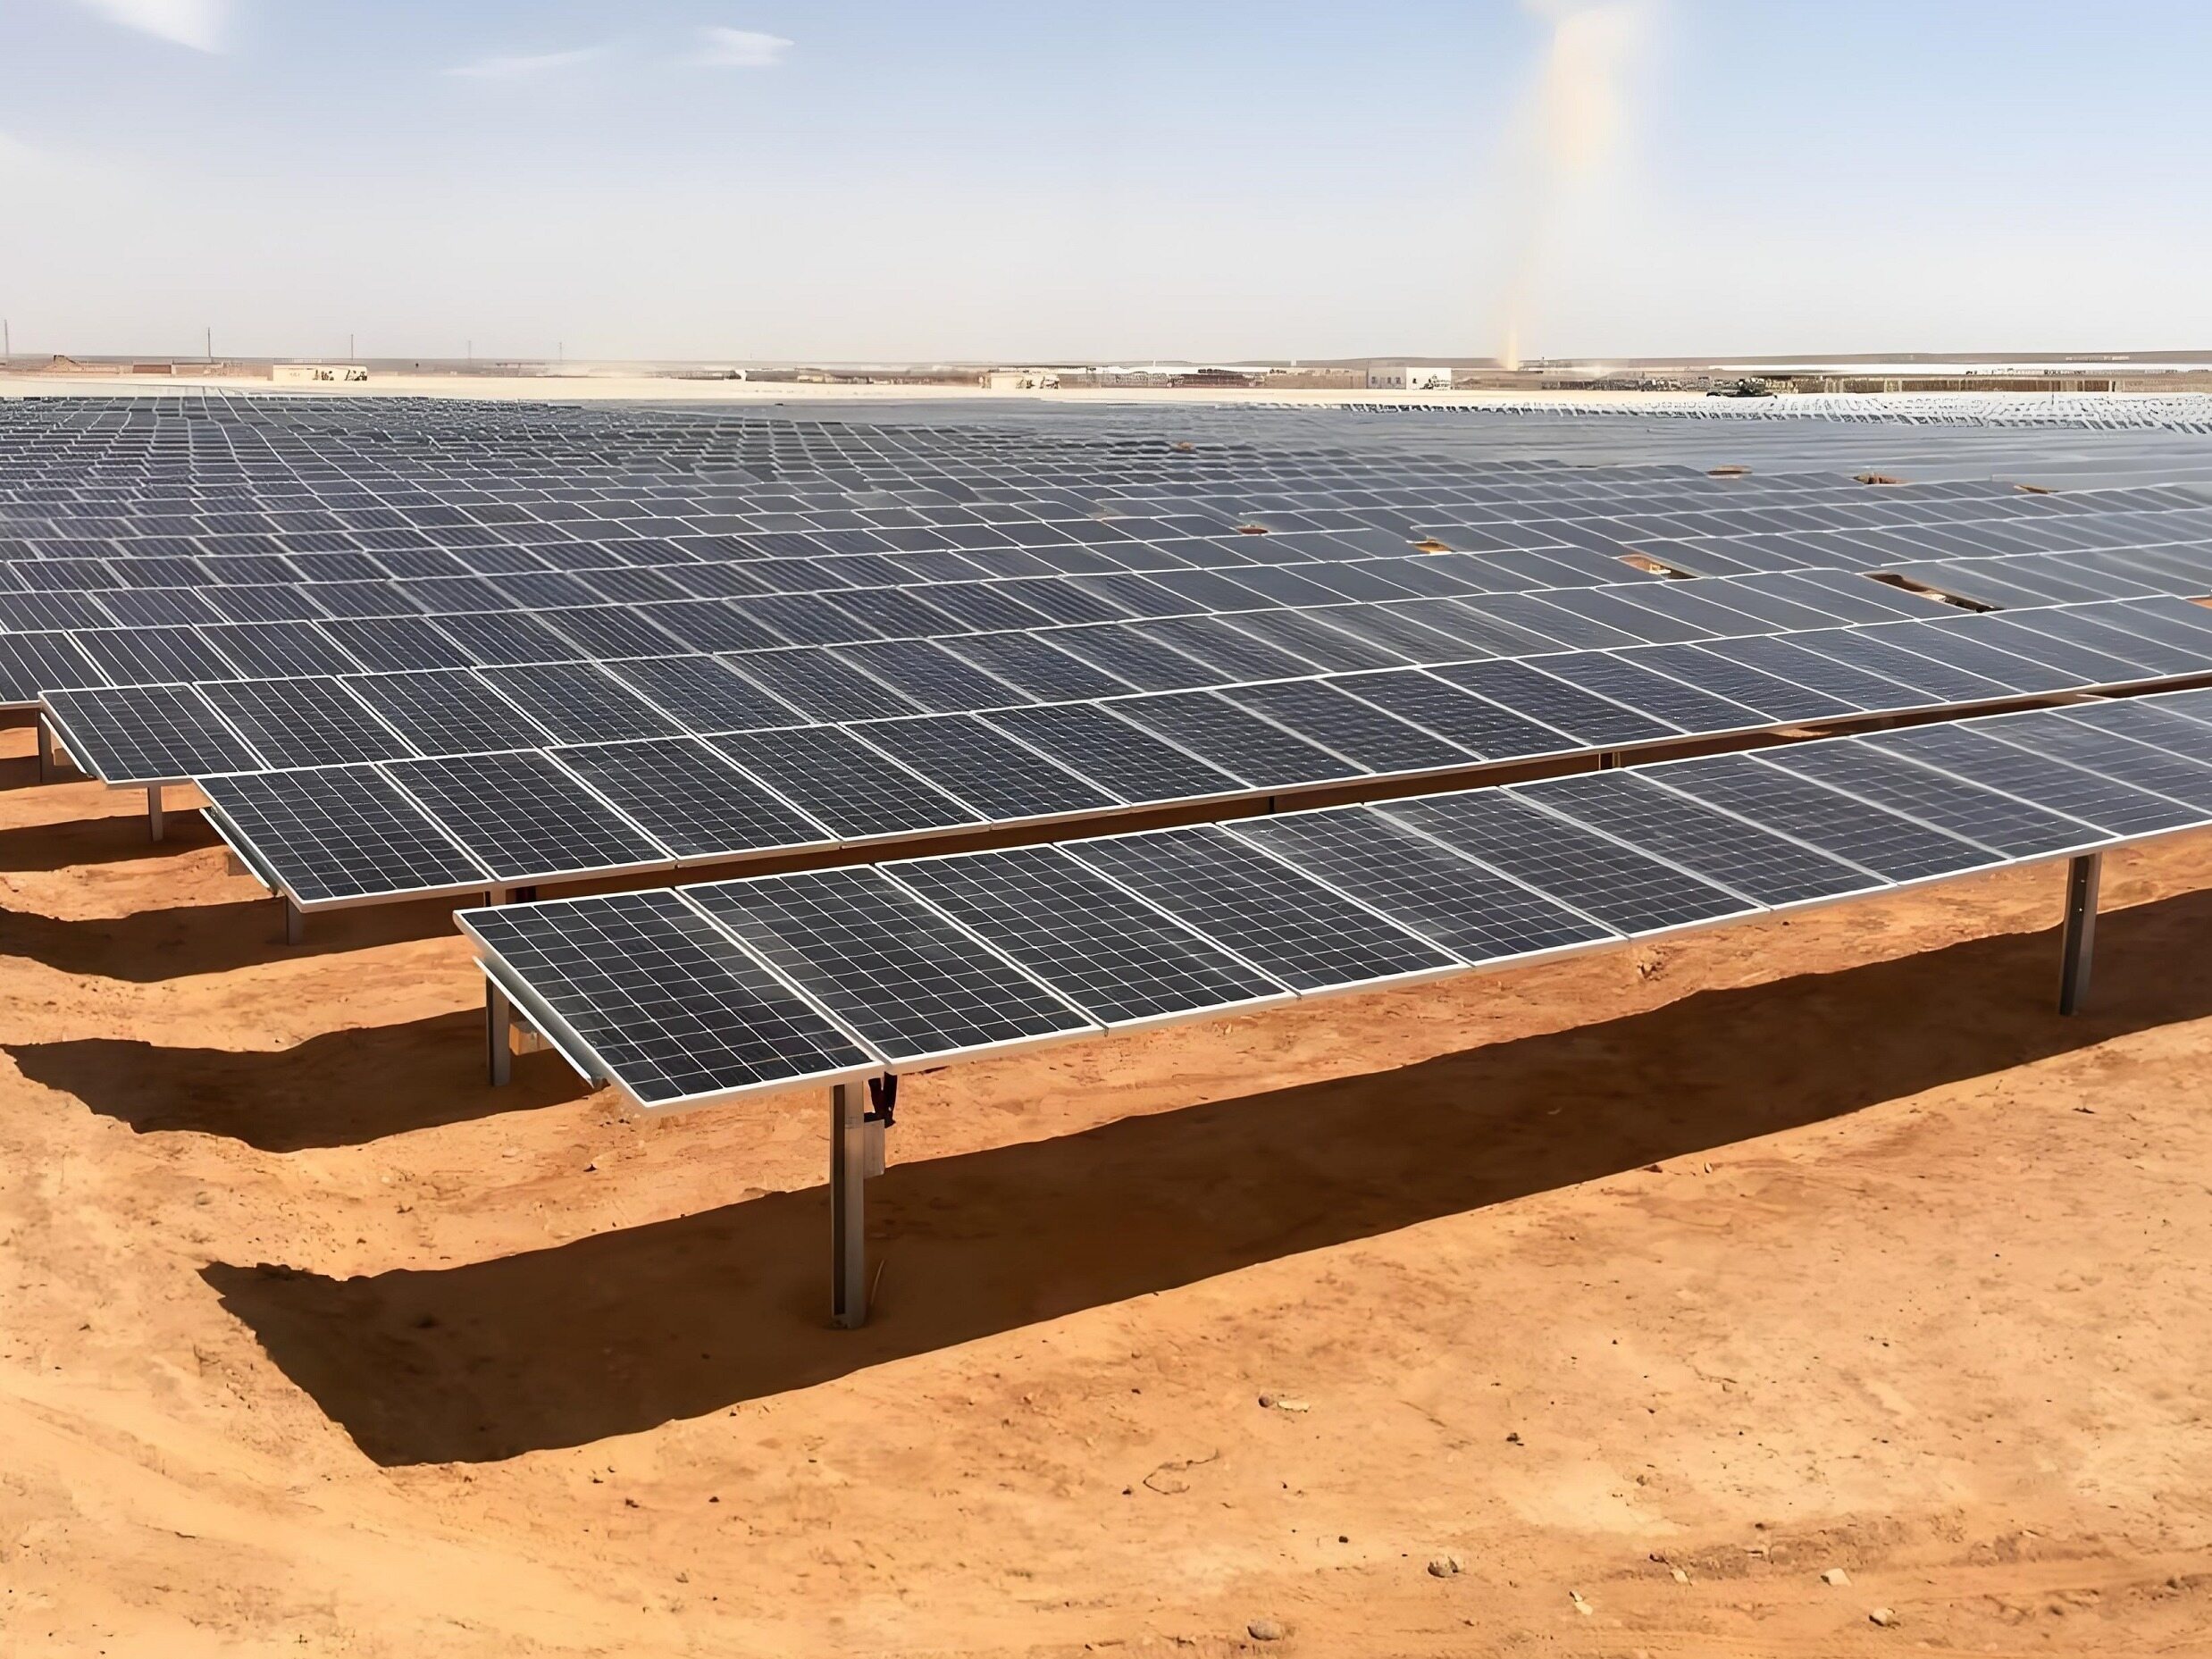
本轮招标由沙特能源部主导并监督,三个项目打包发标:利雅得省的Tumair光伏独立电站900兆瓦、阿西尔省的East Al-Amoah光伏独立电站1000兆瓦,以及麦加省的Al-Mozeraah风电独立电站1300兆瓦。光伏合计1900兆瓦,风电1300兆瓦。
对支架行业而言,真正的信号是East Al-Amoah的1000兆瓦——这是沙特NREP体系中单个光伏标段首次达到吉瓦级。一个标段的体量,已经相当于不少国家一整轮的招标规模。SPPC继续担任Principal Buyer,统一负责前期研究、组织招标,并与开发商签署购电协议和储能服务协议,开发商只需对接单一窗口。
单标段变大,支架交付逻辑跟着变
标段容量从常见的300–600兆瓦跳到1000兆瓦,最先改变的并不是报价逻辑,而是交付组织。吉瓦级项目通常要求在6–9个月内完成数万吨钢铝结构件的分批供货,镀锌与锌铝镁产线排期、海外集港节奏、现场桩基进度三者必须同步;任何一环错位,都会把支架企业从”供应商”变成”工期风险源”。这也是近年中东大单越来越倾向交给有本地产能或区域仓储的企业承接的原因。
其次是技术适配。沙特场址多位于平坦戈壁,直射比高、散射占比低,是单轴跟踪支架经济性最容易跑通的场景,中东因此长期是全球跟踪支架渗透率最高的区域市场之一。但沙尘沉积、高温降额、清洗运维频次,对驱动系统、轴承密封与控制策略提出的要求,与国内山地、渔光场景并不相同。
第三是本土化。据此前公开报道,中信博已在吉达布局本土化基地,天合跟踪的沙特3GW工厂于2025年2月投产;国际厂商方面,GameChange在沙特的年产能已达6GW量级,Nextpower通过合资公司深度绑定本地项目。本地产能+本地含量,正在从中东市场的加分项变成入场券。
2030年50%目标下的招标节奏
沙特目前仍以油气发电为主,NREP的目标是到2030年把可再生能源与储能合计装机占比提升至约50%。每轮3000兆瓦级别的集中释放,是实现这一目标的主要手段。按此前轮次节奏推算,沙特未来数年大概率维持一年两到三轮、每轮2–3GW的招标密度,支架需求相对可预期;但随着本土产能陆续落地,价格竞争的烈度只会更高。
对中国支架企业来说,这一轮的看点不在”能不能供”,而在”能不能以本地交付节奏供、以本地含量认证供”。第八轮的资格申请文件,本质上是下一轮产能布局的起点。
信息来源:见道网、沙特电力采购公司(SPPC)招标文件。