
 小编
11月9日至13日这一周,国内光伏招投标市场共录得62个项目、合计4586.18兆瓦的招中标规模——其中招标3130.20兆瓦、中标1455.98兆瓦。据光伏头条不完全统计,这是11月的第二个完整交易周,规模与10月下旬大体持平,但价格信号比规模更值得支架企业关注。
价格:组件0.738元/W,集中式EPC 2.54元/W
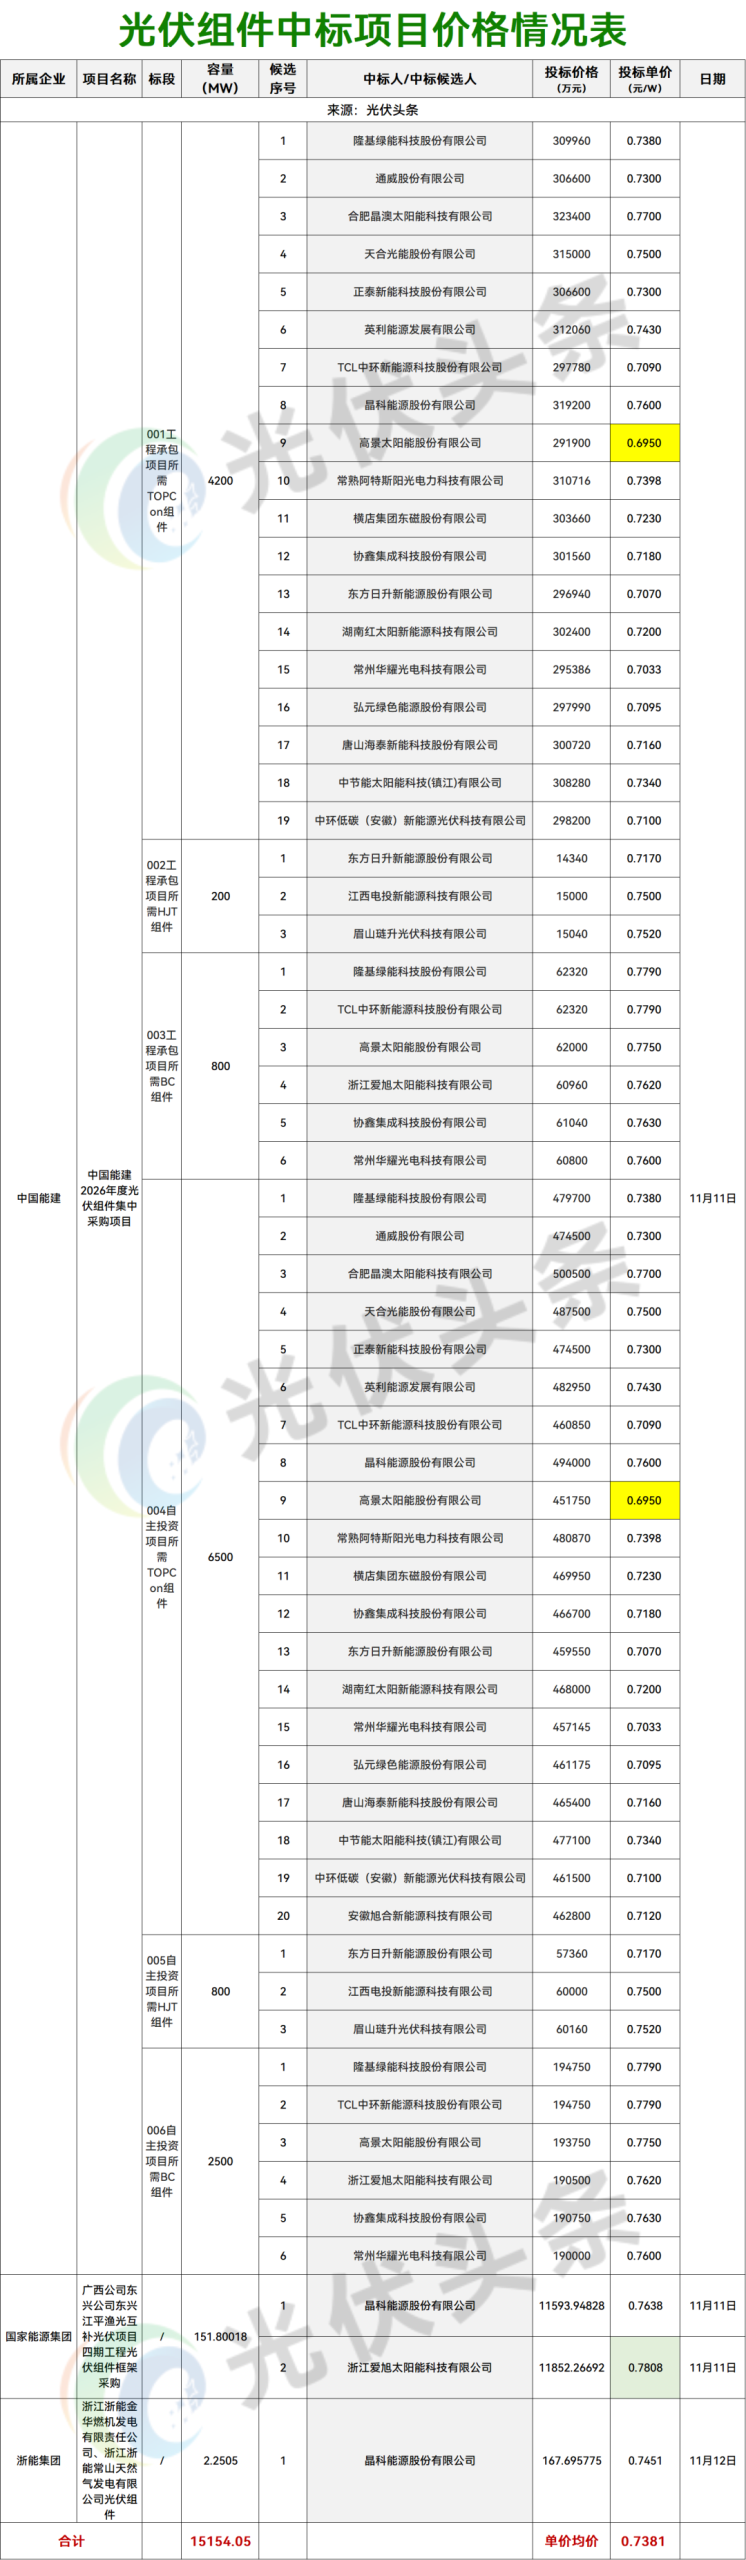
本周有明确中标价格的组件规模达15.15GW,投标均价0.7381元/W,最高0.7808元/W、最低0.6950元/W。其中中国能建2026年度15GW组件集采于11月11日公示中标候选人:工程承包项目所需TOPCon标段4200MW,19家企业入围,报价区间0.695–0.770元/W;自主投资项目所需TOPCon标段6500MW,20家企业入围,区间相同;HJT标段合计1000MW,报价0.717–0.752元/W;BC标段合计3300MW,报价0.760–0.779元/W。一个15GW集采里挤进20家入围企业,本身就是产能过剩的直接注脚。
EPC端,本周分布式大EPC均价2.6786元/W,集中式大EPC均价2.5403元/W。射阳恒正350.08MW渔光互补EPC以2.9501元/W由正泰新能源预中标,华能唐山古冶350MW(一期)PC施工总承包由中国安能一局以3.1829元/W预中标,华电隰县75MW、中国电建重庆工程以2.7789元/W预中标。
结构:大基地在招标端,分布式在中标端
招标侧前三为陕建新能源(和布克赛尔)1000MW、贵州能源集团515.40MW、华电338.92MW;中标侧前三为华能386.21MW、射阳恒正362.22MW、国家能源集团175.04MW。区域上,招标集中在新疆(1000MW)、贵州(797.37MW)、云南(621.93MW),中标则落在河北(382.5MW)、江苏(362.22MW)、宁夏(264.39MW)。
从项目类型看,招标端集中式大EPC为14个、2228.31兆瓦,占招标总量七成以上;分布式22个、380.11兆瓦。中标端恰好相反:分布式7个、24.05兆瓦,集中式6个、1212.45兆瓦。大基地仍处于”发标密集、落地滞后”的阶段。
支架视角的三条传导路径
其一,降本压力正被挤向结构件。组件0.74元/W、集中式EPC 2.54元/W的组合,意味着硅料—电池—组件这条主线的可压缩空间已接近极限,业主与EPC的降本诉求必然转向支架、基础、电缆等BoS环节。支架在集中式电站初始投资中通常占比不足一成,却是少数还能通过截面优化、锌铝镁替代热镀锌、预应力柔性方案实现单位造价下降的部件——这既是机会,也是价格战的前置条件。
其二,招标量决定明年一季度的框采节奏。本周集中式招标2228.31兆瓦,按常规3–6个月的采购前置期推算,这批项目的支架采购将集中在今年12月至明年3月释放,恰好与各大央企年度框架集采的窗口重叠。对中信博、国强兴晟这类以大型地面电站为主战场的企业,接下来两个月的投标密度会明显上升。
其三,场景变化在重塑产品结构。本周射阳350.08MW渔光互补、贵州山地项目、新疆沙戈荒基地同时出现,水面与复杂地形场景占比抬升,柔性支架与高防护等级跟踪支架的配比随之变化。渔光项目对桩基防腐、组件离水面高度、运维通道的要求,山地项目对随坡就势与单排独立驱动的要求,都不是标准固定支架能覆盖的。
需要提醒的是,招中标数据只反映签约规模,不等于当年并网量。在组件价格与EPC价格双双下探的周期里,支架企业更应关注的是回款条件与交付节奏,而不是单纯的合同金额。
信息来源:光伏头条、国际太阳能光伏网招中标统计(11月9日—13日)。