
 小编
当龙头开始做减法:拆解天合光能出售”全球第二”
10月30日晚,深南电A的一纸公告,把天合光能推到了聚光灯下。公告称,公司拟以现金方式,收购天合光能全资孙公司天合开拓者光伏支架(江苏常州)有限公司——业内习惯叫它”天合跟踪”——不低于51%、不超过70%的股权。
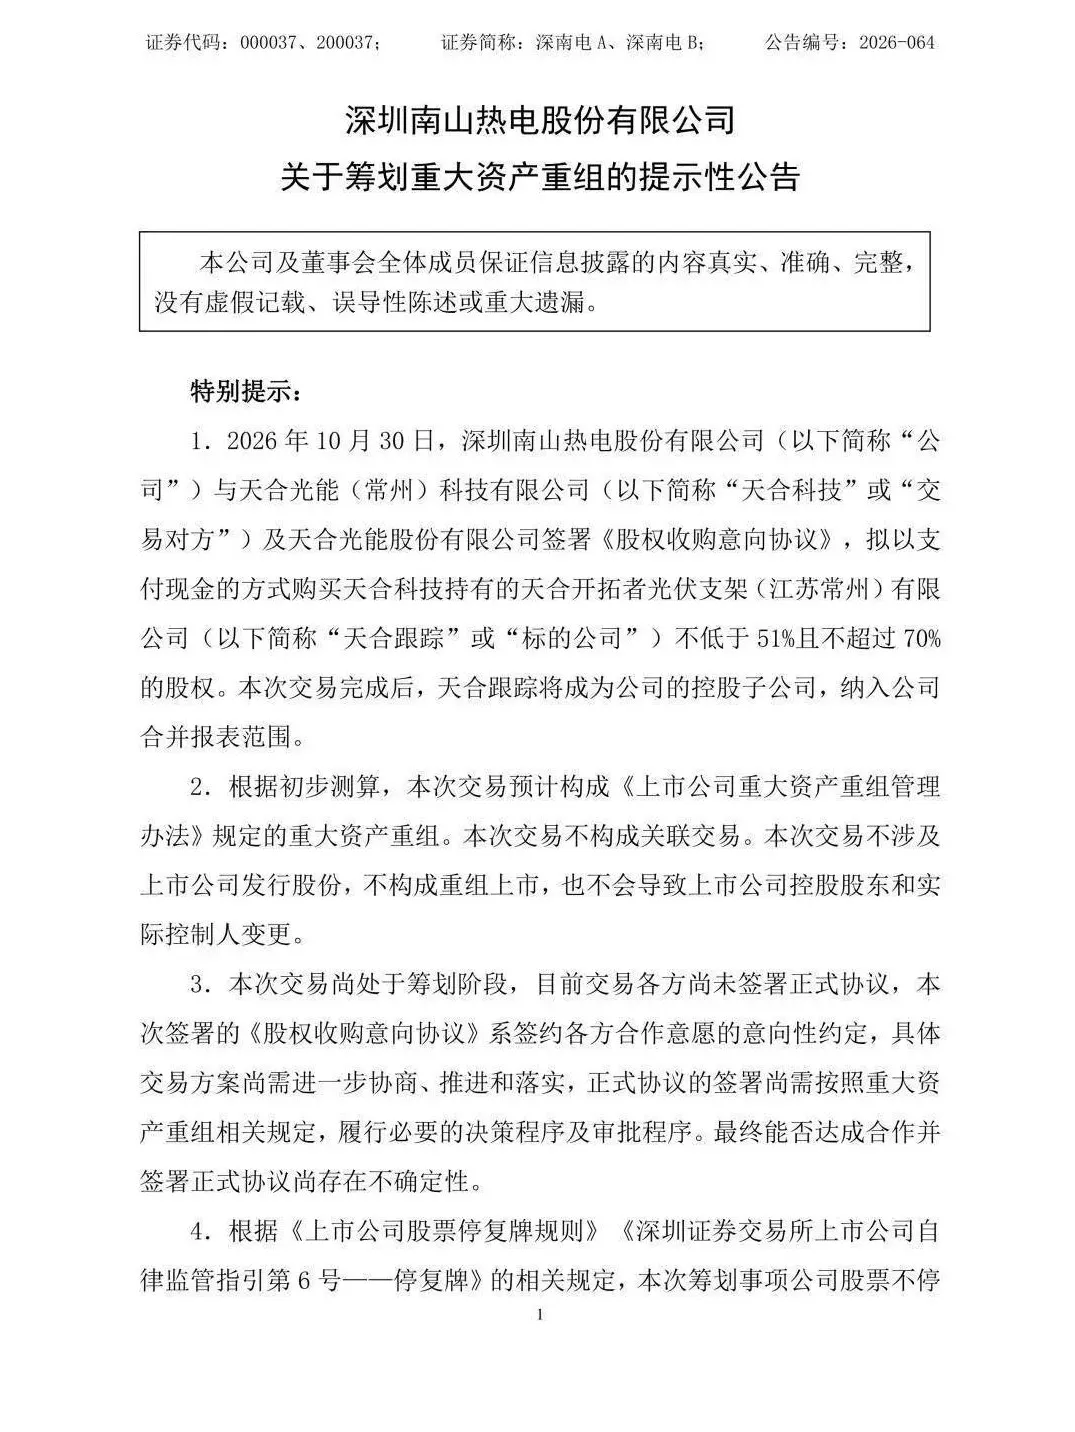
一笔股权交易本不稀奇,稀奇的是它同时违背了三种直觉。
其一,卖方是全球光伏组件龙头,买方却是一家主业为燃气发电与综合能源服务的地方国资能源平台;其二,被卖的不是亏损资产、不是边缘业务,而是全球跟踪支架行业综合排名第二、境外毛利率接近20%的优质资产;其三,卖掉控股权之后,天合光能并没有转身离场,仍保留30%至49%的股份,连业绩承诺的义务人都算上了自己。
三个反差叠在一起,指向一个判断:这不是周期性低谷里的一次慌张甩卖,而是一次算过账的主动收缩。要读懂它,得先看报表,再看战略,最后看人。
一、先说话的是资产负债表
战略叙事往往滞后于财务现实。天合光能今年前三季度营收479.78亿元,归母净亏损19.42亿元,扣非净亏损41.05亿元;三季度末资产负债率从2025年末的76.93%升至约79.70%,有息负债约400亿元,扣掉现金资源后净负债仍超过200亿元,单季经营活动现金流由正转负。
把过去几个季度的动作按时间排开,会看到一条相当连贯的线:今年3月、4月,两次向国银金租出售户用光伏电站及配套设施,合计36.46亿元;8月,高纪凡与其全资持股的江苏盘基投资通过询价转让减持1.55%股份,套现约4.57亿元,持股比例降至31.04%;更早前,他为天合光能私有化回A所借的逾45亿元,经历两轮展期后还款期限已延至今年9月。如今再添一笔控股权转让。
这些动作共享同一条底层逻辑:在行业低谷里,现金流比利润表更重要,财务稳健比规模扩张更紧迫。当主业利润被价格战压到极薄,任何一块还要持续占用资金、占用管理精力的非核心业务,机会成本都会被放大。卖资产不是认输,是把压在桌面上的筹码收回来。
二、为什么偏偏是这张牌
问题随之而来:要回血,可卖的不少,为什么选了最能打的那张?
天合跟踪的成色确实不差。2018年天合光能收购西班牙跟踪支架企业 Nclave 借此入场,2021年完成全资控股,技术与工程经验全面融入体系;到2025年,其全球跟踪支架综合排名升至第二,伍德麦肯兹2026年度榜单上再度位列亚军。跟踪支架是为组件搭建的”骨架”,靠算法与控制系统带动面板随太阳方位缓慢转动,让同样的组件多发电、多收益。八年下来,业务覆盖70多个国家、900多个光伏电站,2025年境外收入约28.4亿元,欧洲市场毛利率19.82%、其他境外市场21.3%,而境内仅11.3%。高纪凡曾把它列为公司向智慧能源解决方案商转型的抓手之一,与集中式、分布式电站及储能同属系统解决方案业务群。
答案恰恰藏在”好”字里。优质、独立、盈利清晰、有全球客户与榜单背书——这样的资产才有人接、才卖得出价、才谈得成51%到70%的控股权区间;亏损资产在周期底部只会折价,甚至无人问津。而它又恰好不在”必须自己握住”的核心圈:支架与组件是配套关系,不是技术命脉,让出控制权并不动摇组件主业。换句话说,正因为它是”好牌”,才最适合被打出去换筹码。
交易结构把这份分寸感写得很明白:出让控股权后仍持股30%至49%,业绩承诺义务人包括天合科技与天合光能母公司,组件与支架的配套关系、项目合作照旧。让出的是控制权,留住的是协同。与其说是断臂,不如说是把一只手从棋子上挪开,改按在更关键的位置。
至于买方为何出手,原文并未展开,只留下深南电A”燃气发电+综合能源服务”的背景。这恰恰是最值得追问的留白:一家地方能源平台买全球性支架资产,图的是制造能力、海外渠道,还是综合能源场景的补链?公告之外,整合逻辑尚待披露。
三、收回来的拳头往哪打
过去几年,垂直一体化是光伏行业最正确的答案:从硅料、硅片、电池、组件一路做到支架、电站、储能,把每一环利润都留在体内,用规模平抑周期。但当产能过剩与价格竞争成为常态,庞大的资产从壁垒变成了负荷。天合光能眼下做的是反向操作——把拳头收回来,再打向三层梯队。
第一层是守基本盘。 今年上半年组件出货突破25GW,稳居全球第一梯队;截至6月末,210尺寸至尊组件累计出货突破260GW,保持全球第一。比总量更值得看的是结构:公司开始主动挑订单,把资源向欧洲、拉美、东南亚等高毛利市场倾斜。上半年研发投入21.11亿元,占营收6.60%,累计创造、刷新41项电池效率世界纪录,钙钛矿相关专利申请近700件。收缩不等于收缩技术投入。
第二层是压增量,主角是储能。 2019年多数同行还在观望时,高纪凡已成立合资公司、投入重资产跨界电芯与系统集成,规划10GWh磷酸铁锂电芯与10GWh储能模组产线;到今年6月,储能业务资产规模达113亿元,天合储能成为业内少有的”有芯”集成商,自有电芯构成差异化。回报开始兑现:上半年出货超5GWh、同比增长188%,海外占比超90%,欧洲与拉美占整体出货一半以上;收入24.72亿元、同比增长92.3%,毛利率约21%,实现正向盈利。标普全球能源把2025年天合光能列为全球储能系统集成商第8位,高纪凡的说法是综合实力已稳居全球前五。
第三层是押未来,即 AIDC 算电协同。 “算力的尽头是电力”——AI数据中心的算力越堆越高,越需要稳定、清洁、可调的电力,而这正是光伏加储能的主场。公司不再只卖单品,而是把绿电开发、构网型储能、配电侧固态变压器(SST)与算电协同调度拼成端到端方案;与中国联通等联手打造的三江源绿电智算融合示范微电网,已实现100%绿电稳定供应、年供电超1000万千瓦时,下一步还计划自建数据中心示范项目,先把模式跑通。储能占营收尚不足8%,AIDC更是刚起步,但路径已经清楚:组件是基础,储能是增量,算电协同是未来。
四、做决定的人,和他们的历史
同样的减法,由不同的人来做,分量不同。
高纪凡1965年生于常州,1985年毕业于南京大学化学系,师从”中国量子化学之父”唐敖庆院士读硕士,1988年放弃赴美读博南下创业,1997年创立天合光能。近三十年中国光伏的每一轮起伏他都在场,而且三次都在做反向操作:2008年金融危机,同行大举扩张全产业链,他自建天合光伏产业园、引进配套企业,别人被摊子拖垮时天合轻装上阵;2011年起的欧美”双反”与2012至2013年寒冬中,尚德、赛维LDK等巨头跌落,天合却在2014年坐上全球组件出货量第一;2018年”531新政”冲击下同行扎堆电站,他又一次踩刹车、主动下调项目目标,强调收益与价值而非规模与补贴。
被外界称作”保守”的这套打法,本质是拒绝用资产负债表去赌行业情绪。这一轮同样如此:2023年以来行业进入产能消化与价格博弈的深度调整,天合出现大额亏损,但减亏在提速——一季度减亏近八成、经营现金流由负转正,二季度单季归母净利润1321万元扭亏,前三季度累计亏损同比收窄53.77%。管理层判断行业正处U型周期尾部,随理性控产与供需修复,组件价格有望企稳回升。
不同的是,这次他不是一个人。2025年1月,女儿高海纯出任联席董事长;她1993年出生、布朗大学毕业,在父亲身边历练八年。一个掌方向,一个推执行,传承从外界猜测变成了董事会名单上的事实。
五、这笔账还没算完
把交易放回整条线索:卖掉的是优质但非核心、且变现能力最强的资产;换回的是流动性,以及被释放的资金与管理带宽;投向的是高毛利组件市场、已跑出盈利的储能,和刚起步的算电协同。它更像一次由财务约束触发、由战略意图承接的重组,而不是业务败退。
但三件事仍需时间检验:交易最终作价与51%—70%区间如何落定、保留30%—49%股权后的协同与业绩承诺能否兑现、储能与AIDC能否在组件价格真正回升之前接住增长。买方深南电A的整合思路,也还是公告之外的一个问号。
可以确定的是,这家千亿龙头没有坐等春天。在寒冬里做减法,在压力下找增量,在周期底部为下一程攒弹药——这大概是”卖掉全球第二”这句话背后,真正值得记住的部分。